Membeli rumah sering menjadi keputusan finansial terbesar dalam hidup seseorang. Karena itu, membandingkan harga dan tampilan bangunan saja belum cukup. Rumah yang terlihat menarik saat kunjungan pertama bisa menyimpan biaya tambahan, akses kurang praktis, atau dokumen yang perlu diteliti lebih jauh.
1. Uji akses dan lingkungan pada waktu berbeda
Kunjungi lokasi bukan hanya saat akhir pekan. Amati kondisi jalan pada jam berangkat kerja, malam hari, dan setelah hujan. Perhatikan akses transportasi, penerangan, kebisingan, serta jarak ke fasilitas yang benar-benar digunakan.
2. Periksa risiko genangan
Tanyakan kepada warga sekitar tentang riwayat genangan dan amati posisi rumah terhadap jalan serta saluran air. Bekas garis air, cat bawah dinding yang baru diperbarui, atau bau lembap dapat menjadi alasan untuk bertanya lebih lanjut.
3. Teliti dokumen dan status kepemilikan
Pastikan identitas pemilik, sertifikat, luas tanah, batas bidang, dan status hak sesuai informasi penjual. Periksa apakah ada beban atau sengketa. Gunakan notaris atau PPAT untuk membantu pemeriksaan dan transaksi sesuai aturan.
4. Hitung biaya di luar harga jual
Selain uang muka dan cicilan, perhitungkan pajak, biaya notaris, administrasi kredit, asuransi, renovasi awal, dan biaya pindahan. Untuk rumah bekas, sisihkan anggaran bagi perbaikan yang mungkin baru terlihat setelah pemeriksaan.
5. Periksa kondisi bangunan
Amati atap, plafon, dinding, lantai, kusen, instalasi listrik, dan saluran air. Nyalakan keran, periksa tekanan air, dan lihat apakah ada tanda rembesan. Jika tidak memahami kondisi teknis, ajak inspektor bangunan atau kontraktor independen.
6. Pahami aturan lingkungan
Tanyakan mengenai iuran lingkungan, pengelolaan sampah, keamanan, aturan renovasi, dan fasilitas bersama. Cari informasi rencana pembangunan kawasan melalui sumber resmi karena perubahan lingkungan dapat memengaruhi akses dan kenyamanan.
7. Sesuaikan rumah dengan kebutuhan ke depan
Pikirkan jumlah penghuni, kebutuhan ruang kerja, akses lansia, kemungkinan bertambahnya anggota keluarga, dan biaya perawatan. Rumah paling murah belum tentu paling ekonomis jika lokasinya membuat biaya transportasi tinggi atau membutuhkan renovasi besar.
Jangan terburu-buru
Mintalah waktu untuk membaca dokumen, membandingkan properti, dan melakukan pemeriksaan. Simpan kesepakatan dalam bentuk tertulis. Hindari mengirim uang sebelum identitas pihak dan dasar transaksi jelas.
Keputusan membeli properti yang baik menggabungkan kondisi bangunan, kepastian dokumen, dan kecocokan lokasi dengan kehidupan sehari-hari. Harga tetap penting, tetapi pemeriksaan menyeluruh membantu mencegah kejutan mahal setelah kunci rumah berada di tangan.
Perhatikan juga biaya hidup setelah pindah
Lokasi rumah memengaruhi pengeluaran bulanan. Hitung perkiraan biaya transportasi, parkir, tol, iuran lingkungan, keamanan, air, listrik, dan internet. Rumah yang harganya sedikit lebih tinggi tetapi dekat tempat kerja atau sekolah bisa jadi lebih efisien dalam jangka panjang. Sebaliknya, lokasi murah dengan akses sulit dapat menambah waktu perjalanan setiap hari.
Jika membeli melalui kredit pemilikan rumah, pahami suku bunga awal dan mekanisme setelah masa promosi berakhir. Minta simulasi angsuran dalam beberapa skenario dan pastikan cicilan masih masuk akal ketika pengeluaran keluarga berubah. Jangan hanya mengandalkan angka angsuran yang ditampilkan dalam iklan.
Dokumentasikan kondisi sebelum serah terima
Sebelum menerima kunci, buat daftar kondisi setiap ruangan, catat meter listrik dan air, serta dokumentasikan kerusakan yang sudah ada. Pastikan janji perbaikan dari penjual tertulis dengan jelas. Untuk unit baru, periksa daftar pekerjaan atau masa pemeliharaan yang dijelaskan pengembang.
Keputusan properti sebaiknya memberi rasa aman, bukan tekanan untuk segera membayar. Luangkan waktu untuk memeriksa semua aspek dan mintalah pendapat profesional ketika ada hal yang belum dipahami.
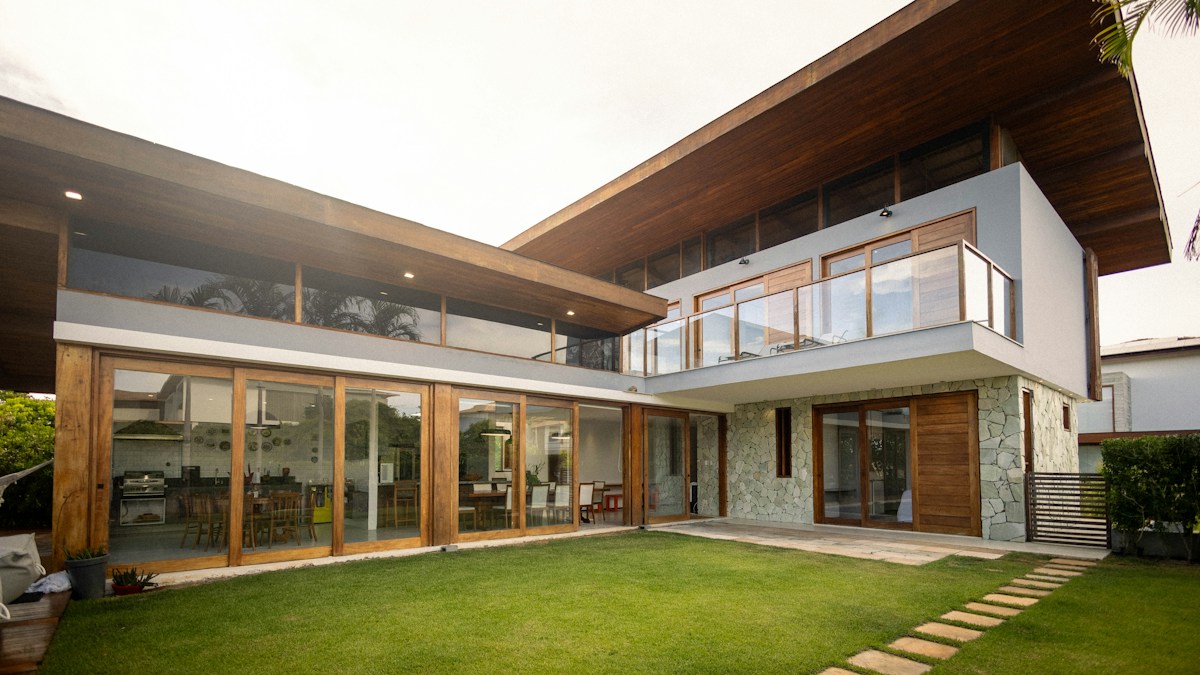
Foto: Alef Morais / Unsplash